ICT2016-038 扩展:双顶双底的流动性、隐藏背离与订单流
系统整理双顶双底的十二个观察节点:止损池、等高等低、OB/FVG、隐藏背离、影线和预测预报目标。
这是 ICT 2016 第 38 单元的扩展学习笔记。主文先建立“双顶双底是流动性地图”的基本视角,本文进一步拆解机构关注的止损池、等高等低、订单块、隐藏背离、影线,以及如何把预测、预报和目标分开。
课程知识树
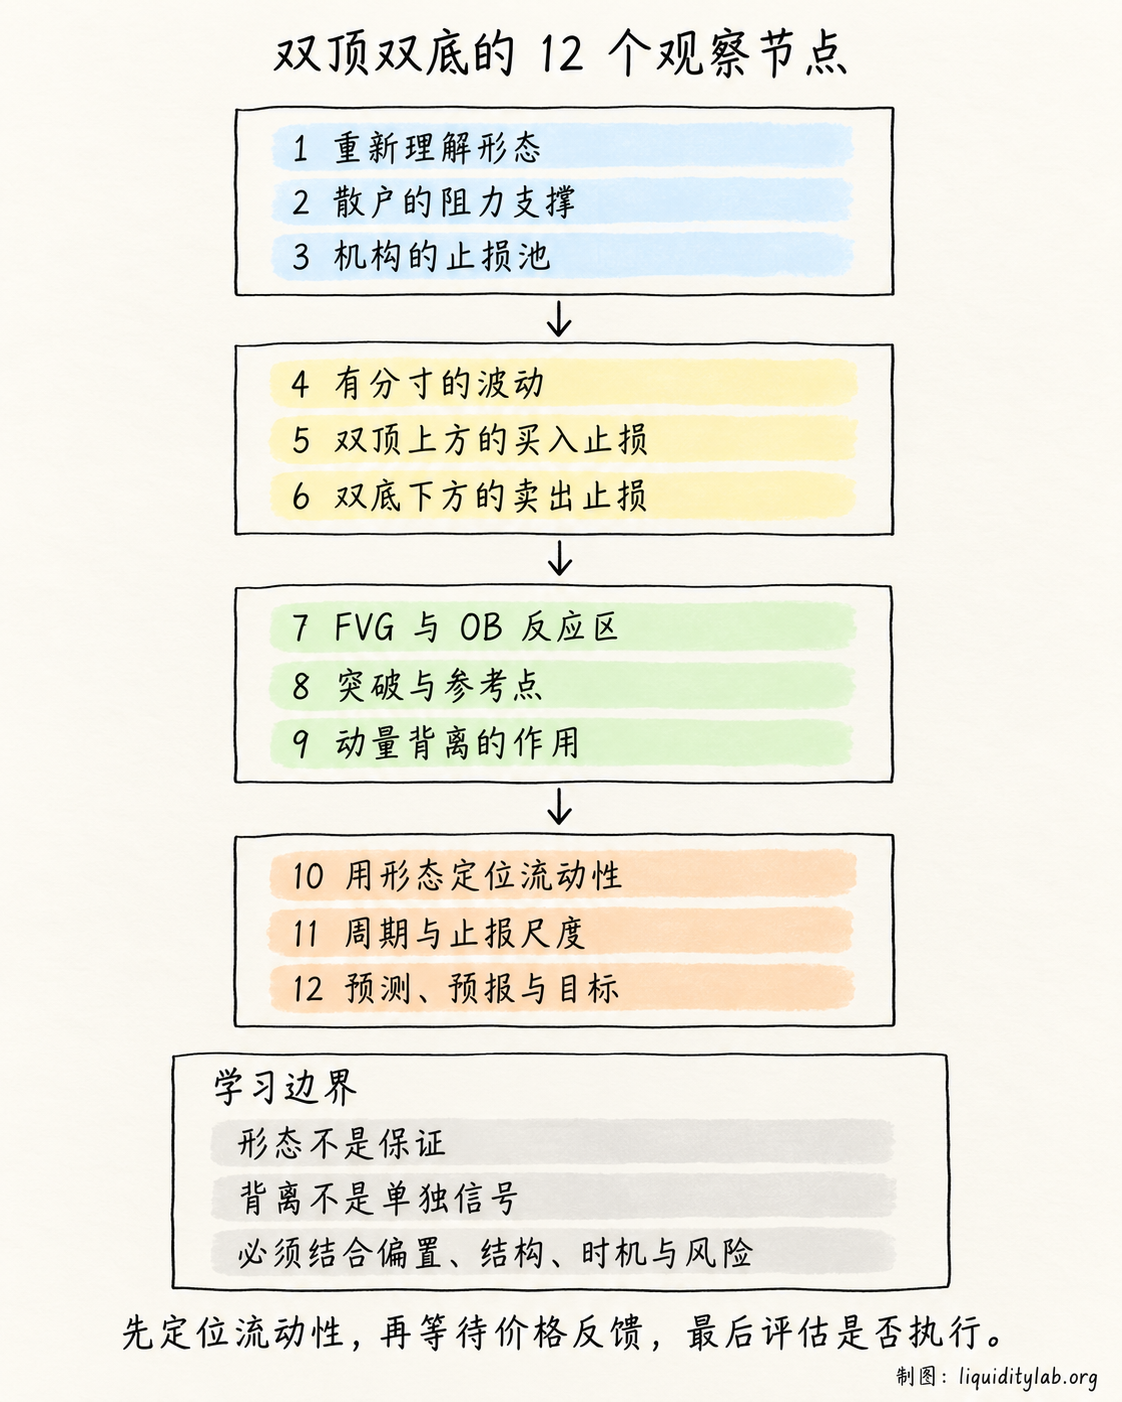
- 重新理解双顶双底:它们不是自动反转信号;
- 散户视角:相等高低点被当成阻力和支撑;
- 机构视角:重点是止损和可成交的流动性;
- 有分寸的波动:慢推结构会给一致预期留下时间;
- 两端订单:双顶上方是买入止损,双底下方是卖出止损;
- 流动性池:形态标记的是区间两端,而非中间方向;
- FVG 与 OB:反应区需要放回订单流环境判断;
- 突破原因:显眼参考点可能成为算法运行目标;
- 动量背离:背离可能强化错误一侧的信念;
- 正确使用方式:用形态定位流动性,而不是预测反转;
- 周期与止损:尺度随周期和波动变化;
- 逆向视角:一致解释越拥挤,越要检查另一侧的流动性。
1. 为什么要重新理解双顶双底
传统技术分析常把双顶理解为做空、双底理解为做多。但如果一个形态被所有人用同一套方式解释,它也会让交易者在相同位置进场、把止损放在相同位置。
ICT 的核心提醒是:市场参与者会通过前高和前低寻找止损形式的流动性。形态之所以显眼,恰恰因为它能把预期和订单集中起来。
2. 散户是如何理解它们的
两次到同一高点被看作压力,两次到同一低点被看作支撑。散户因此在高点附近做空、在低点附近做多,并把止损统一放到结构之外。
这种行为没有天然错误,但一致性很高。交易者越容易看懂的位置,越值得检查那里是否形成了可被运行的订单池。
3. 机构眼中的双顶双底
机构和算法不需要先判断“形态是否漂亮”,而是先问哪里有足够多、方向一致的止损。双顶上方是空头保护性买入止损,双底下方是多头保护性卖出止损。
4. 什么是有分寸的波动
很多相等高低点不是突然形成,而是价格慢慢推进、反复靠近。这种 measured move 给市场参与者足够时间确认形态和布置订单,也让流动性更加集中。
5. 双顶上方与双底下方有什么
- 双顶上方:空头保护性买入止损,以及突破追多的市价单;
- 双底下方:多头保护性卖出止损,以及跌破后的恐慌盘。
两类订单都可能成为大额成交的对手盘。它们不是方向保证,却解释了价格为什么会先越界。
6. 形态本质是流动性池标记
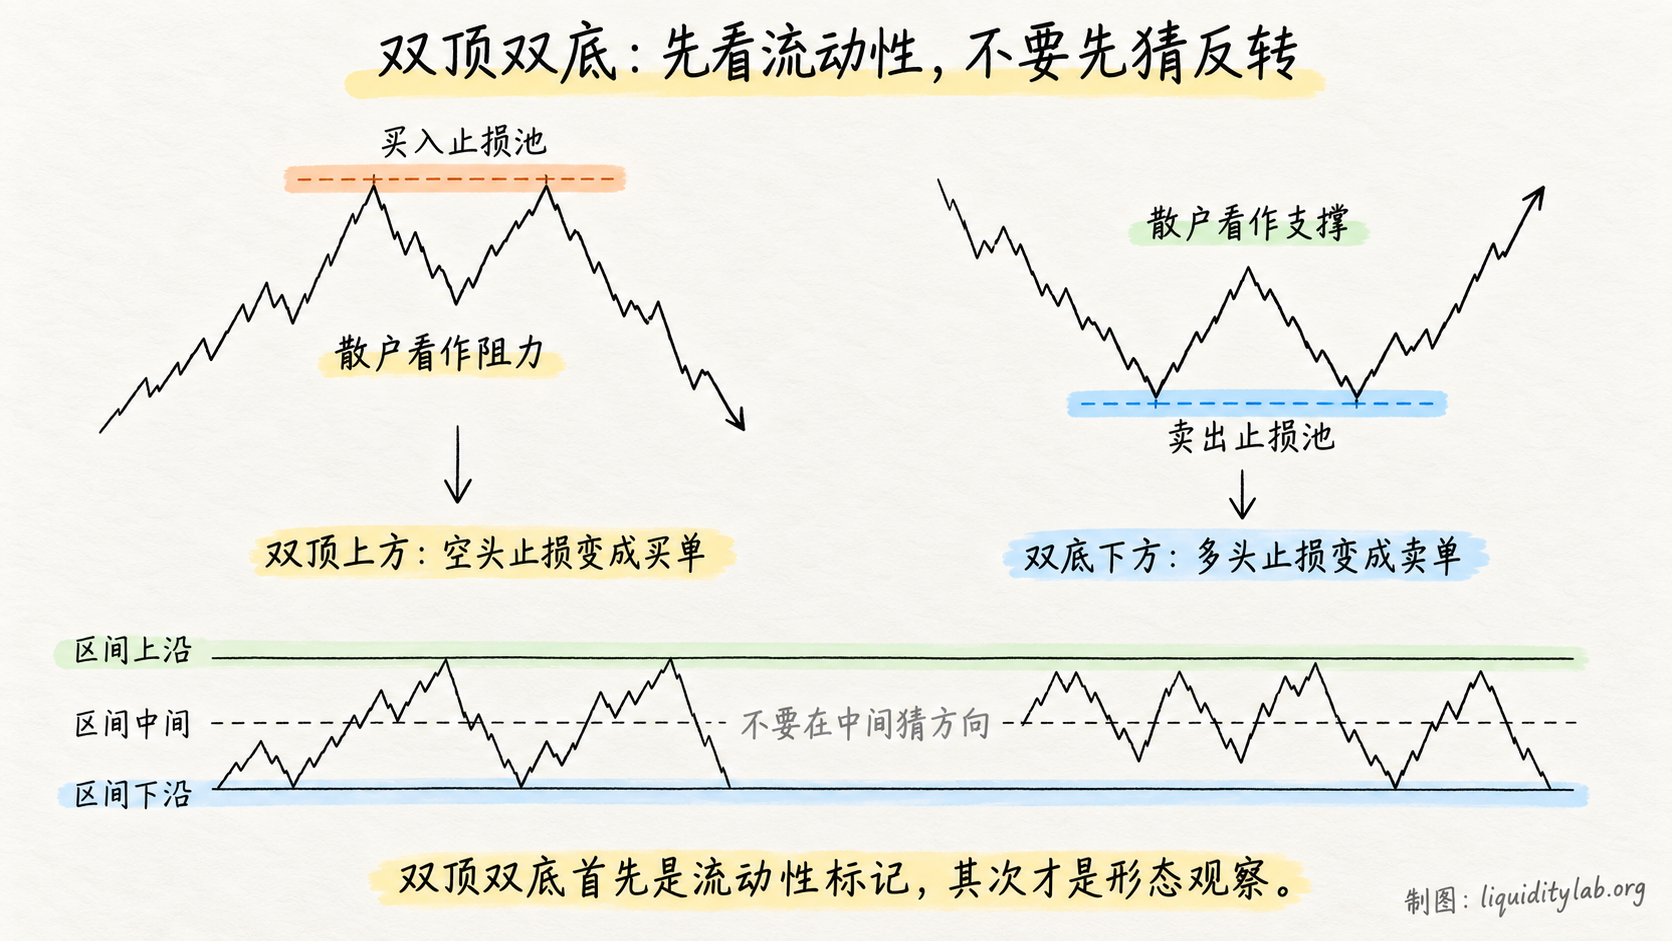
双顶双底更适合用来标出当前交易区间的两端。高概率观察区域通常在上下边界,而不是区间中间。先标记哪一侧已经被清扫、哪一侧还留下订单,再讨论路径。
7. FVG 与 OB 为什么重要
真实行情中的双顶不一定直接反转。价格可能先跌入 FVG 或订单块,完成修复后再向上运行双顶上方的买入止损;双底也可能先修复下方区域再清扫下方卖出止损。
OB 是否有效,取决于附近的流动性、偏置和后续结构反馈,而不是矩形本身。
8. 为什么双顶可能迟早被突破
清晰、反复被看到的高低点会成为市场参考点。即使经过一段时间,只要其中的订单还未被处理,价格仍可能围绕该区间寻找成交。突破不是形态失效的唯一解释,也可能是对流动性参考点的运行。
9. 动量背离在双顶中的作用
双顶附近常出现动量背离。传统解释会把它当作顶部证据,但在流动性视角中,背离也可能让更多人坚定看空、把止损集中到高点上方。
因此要把背离放回结构和订单流里判断:它是方向证据,还是正在强化某一侧的拥挤预期?
10. 正确使用双顶双底
用它们回答三个问题:
- 当前区间上沿在哪里?
- 当前区间下沿在哪里?
- 哪一侧的止损还没有被处理?
形态用于定位,不用于单独下结论。只有当价格在关键区域出现结构反馈,才进入执行评估。
11. 周期越大,止损尺度必须改变
小时图和日线图的区间高度远大于短周期。固定十至二十点的止损无法表达大周期结构。应结合区间高度、内部波动、历史运行范围和失效点来设定尺度。
12. 逆向视角是最终收获
当所有人都用同一种方式解释一个形态时,市场可能正利用这份共识。逆向视角不是无条件反向,而是先检查共识一侧的止损池,再等待结构、偏置和时机给出验证。
学习边界
等高等低、影线、背离、OB 和 FVG 都是观察线索,不保证价格必然先扫某一侧,也不保证清扫后一定反转。必须结合大周期偏置、市场结构、时间窗口、目标、执行条件和风险边界。
学习导航
前置概念
关联课程
关联案例
复盘问题
- 这组双顶双底吸引了哪类一致预期?
- 两端的买入止损和卖出止损分别在哪里?
- FVG/OB 是否提供了价格反应的中继区?
- 当前背离是反转证据,还是拥挤预期的放大器?
- 我的预测、预报路径、目标和失效边界分别是什么?