ICT2016-022:从宏观到微观,聪明钱怎样读懂整个市场
从债券价格、利率和美元指数出发,理解机构如何把宏观资金流映射到外汇结构与微观执行。
这是 ICT 2016 第 22 单元的主文学习笔记。
这篇笔记要解决的问题:为什么机构不只盯着眼前的 K 线?怎样从债券和利率看出资金环境,再把宏观背景转换成美元、货币对和低周期结构?
课程知识树
- 宏观视角:先看三到六个月的市场气候,再理解日内波动;
- 债券与利率:债券价格和利率呈跷跷板关系,利率影响全球资金成本;
- 美元传导:利率上升通常支持美元,利率下降通常压制美元;
- 季度节奏:机构资金再平衡可能在三到四个月的窗口里改变方向;
- 自上而下:宏观看债券和利率,中观看美元,微观看货币对与技术结构。
一、聪明钱的望远镜:利率与债券市场
很多交易者一上来就盯着 K 线,一根阴线、一根阳线,想在分时波动里抓机会。但大资金面对的不是几分钟的噪音,而是未来几个月的资金环境。
想象你是一家手里管理着巨大资金的银行。你不会整天盯着欧元兑美元的 1 分钟图,那就像拿放大镜看一片森林里的蚂蚁,忙了很久仍然不知道天气要怎么变。你需要的是一副望远镜,而这副望远镜就是债券市场。
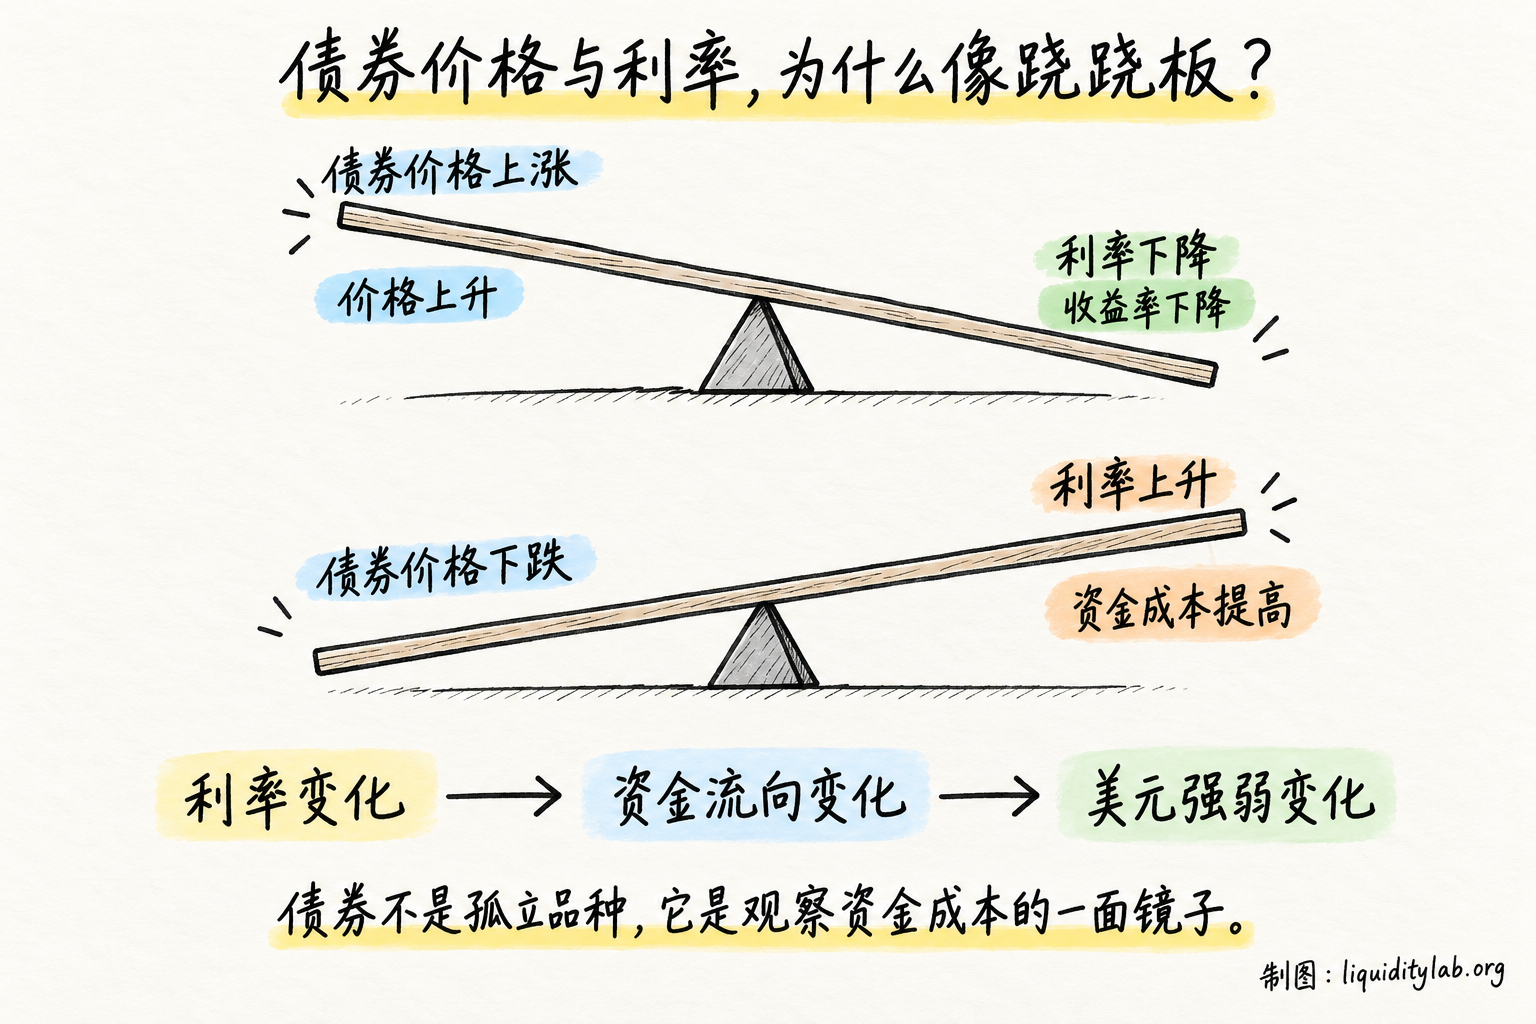
债券价格与利率通常是跷跷板关系:
- 债券价格上涨,利率倾向于下降;
- 债券价格下跌,利率倾向于上升。
利率可以理解为资金的重力场。美国利率上升,美元资产的回报吸引力可能提高,全球资金更容易回流美元;美元指数走强,黄金和非美货币往往承压。
所以,利率像美元的“心跳”,聪明钱会先听心跳,再决定是否在某个货币对上执行。
二、从债券看美元:反向镜像背后的资金流
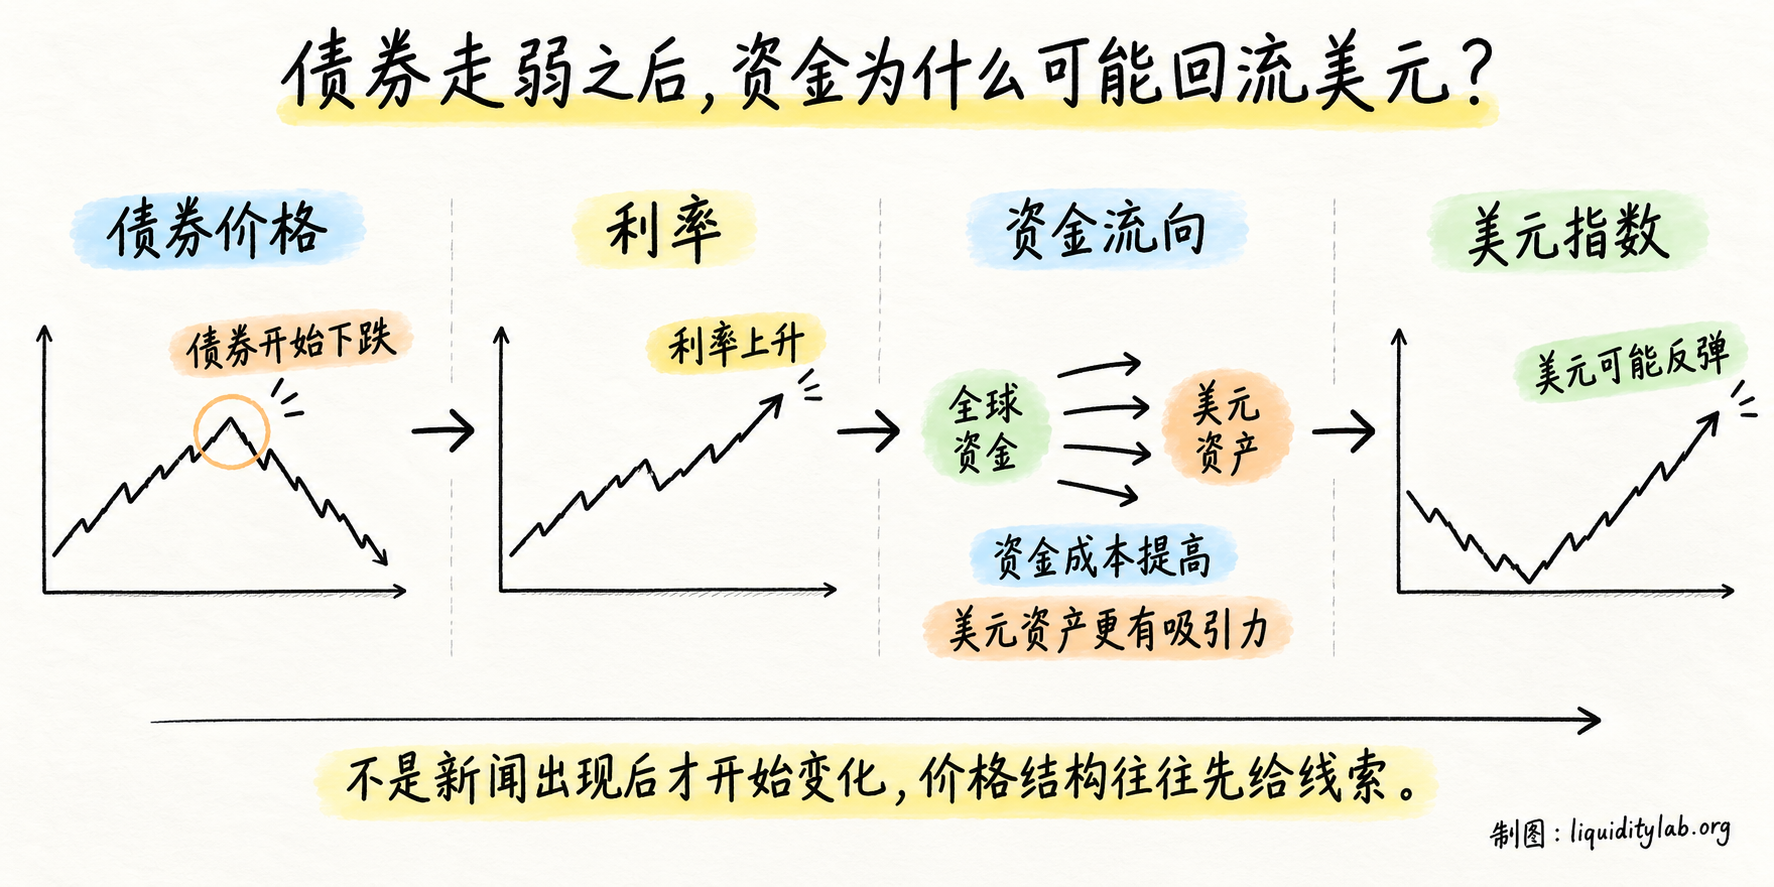
课程用美元指数和美国长期国债说明这层关系:当债券市场创出新高时,美元指数往往没有同步创出新高,甚至可能处在低位;当债券开始走弱,利率上升,美元就可能反弹。
债券下跌并不只是债券自己的故事。它意味着持有债券所要求的收益率正在提高,也意味着资金环境可能在发生变化。聪明钱看到债券转弱时,会开始考虑“资金是不是要回流美元”,而不是等所有外汇图表都已经完成突破后才追上去。
这就像银行存款:哪家银行的利息变得更高,资金就更愿意流向哪家。市场里的资金也会寻找更有吸引力的利率。
三、季度性转折:市场有自己的换季节奏
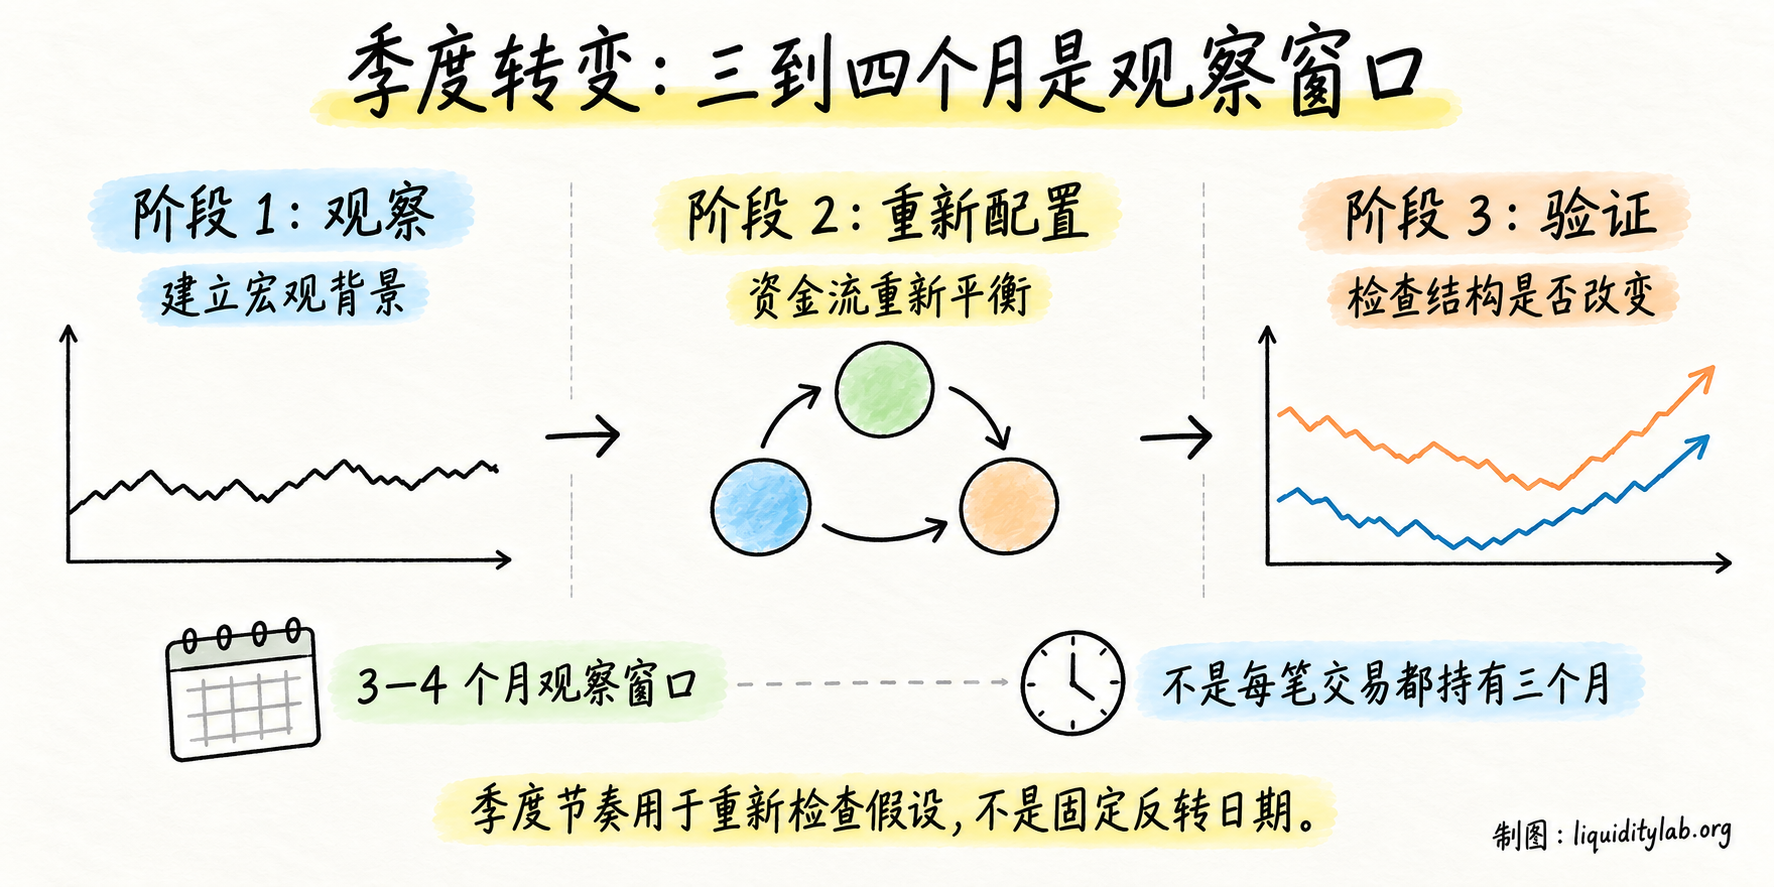
ICT 提到,市场每三到四个月常会出现一次方向性变化。这不是说每隔九十天就必须反转,而是说机构资金往往以季度为单位重新配置,季度窗口值得提前观察。
机构可能在一季度末观察债券、利率和美元的结构变化,在二季度初开始调整配置;等散户从 K 线里确认“行情已经变了”,机构的第一段布局往往已经发生。
这就像企业财报季。公司每三个月重新检查现金、库存和预算,市场里的资金也会在相似的节奏里重新选择方向。你刚摸到趋势尾巴,它就掉头,很多时候是因为你在看价格,机构在看周期。
季度窗口是观察期,不是机械持仓期限。真正的持有时间仍然取决于结构、位置、反应和风险边界。
四、从宏观看到微观:利率怎样映射到技术形态
聪明钱不会等新闻公告出来才开始思考。债券市场往往已经通过价格变化给出了一些早期线索。
生活中,看到乌云密布、风开始变大,你不会等第一滴雨落下才买伞。债券走弱就是金融市场里的乌云:它提示利率可能上行,资金可能重新回到美元。如果这时美元指数在看涨订单块(Bullish OB)附近企稳,宏观环境和价格位置就开始互相解释。
自上而下的转换可以写成:
- 利率上升,宏观背景偏向美元获得支持;
- 美元指数形成看多结构,确认资金传导方向;
- 在外汇货币对上寻找低位订单块、流动性和低周期反应;
- 只有结构与风险边界同时清楚,才进入执行计划。
宏观不负责替你下单,它负责告诉你低周期信号应该放在什么背景里理解。
五、从美元反推全局:结构传导的连锁反应
美元可以看作许多外汇品种的共同参照物。美元走强时,欧元、英镑、澳元等非美货币往往承压;美元反弹时,主要货币对可能同步改变节奏。
因此,聪明钱会成组观察:
- 美元指数(DXY);
- 债券价格和十年期债券收益率;
- 欧元、英镑、日元、加元等主要货币对;
- 各品种的关键高低点、订单块和流动性位置。
如果美元创出低点,而欧元没有创出对应的高点,就是潜在结构背离;如果美元开始走强,欧元、澳元、纽元同步走弱,跨市场关系则更接近确认。
散户可能只看到某个货币对的突破,机构会追问:债券、利率和美元是否支持这次突破?如果不支持,突破就需要降低可信度。
六、宏观到微观的五层观察
可以把整个过程拆成五层:
- 资金环境:利率和债券价格在告诉我们资金成本如何变化;
- 美元方向:美元指数把宏观变化映射到外汇主轴;
- 跨市场关系:主要货币对是否同步确认,是否出现背离;
- 价格位置:OB、FVG、流动性和折扣/溢价位置是否合理;
- 执行结构:低周期是否出现位移、回测和风险可控的入场形态。
这样做的目的不是增加更多指标,而是让每一个低周期动作都有背景可解释。
七、学习边界
债券、利率和美元之间存在常见的传导关系,但不是分钟级的机械公式。政策、风险偏好、通胀预期和流动性变化,都可能让关系暂时偏离。
季度节奏是观察窗口,不是固定的反转日;宏观偏向也不能替代价格结构和止损。历史案例可以帮助我们学习证据如何传导,不能保证下一次一定按照同一路径运行。
学习导航
前置概念
关联课程
关联案例
复盘问题
- 当前债券价格和利率分别处于什么状态?
- 美元指数是否确认了债券与利率传导出的方向?
- 主要货币对之间是同步确认还是结构背离?
- 宏观背景与当前 OB、FVG、流动性位置是否一致?
- 哪个价格结构或风险条件出现时,我会放弃这次宏观假设?