ICT2016-019 扩展:机构赞助与跨周期确认
补充机构赞助、流动性池、OB/FVG、日内时段和跨周期复盘框架。
这篇扩展把“机构赞助”拆成可复盘的观察框架:大周期位移、中期失衡、短期流动性和时间窗口如何逐层确认,以及何时应该因为缺少反应而降低风险。
课程知识树
- 机构赞助定义:价格在关键区域出现快速、可持续的机构反应;
- 多头与空头路径:低位吸收卖出止损,高位利用买入流动性;
- 跨周期分析:日线到小周期逐级细化,OB 与 FVG 叠合观察;
- 日内体现:纽约午夜开盘价、伦敦/纽约时段与 OB 形成;
- 风险应对:没有反应就降低仓位或退出,不与市场对抗。
一、什么是机构赞助
机构赞助不是一个神秘标签,而是价格在关键区域出现快速、明确并能延续的反应。拍卖会上有人一出价,全场马上热闹起来,说明买家在场;如果喊了半天没人跟价,说明需求并不强。价格回到 OB 或流动性区域时也是如此:即时反应比“画出了一个区域”更有信息量。
二、多头与空头的识别路径
多头机构订单流
先看更大周期是否出现强烈向上位移,价格是否回到 FVG 或折价区域;再观察短期卖出流动性是否被扫,以及回测 OB 后是否快速反弹。伦敦或纽约时段出现连续交付,会增加观察价值,但仍需确认风险位置。
空头机构订单流
先看更大周期的向下位移,价格是否位于溢价区并靠近买方流动性;再观察前高上方的买入止损是否被扫,回测看跌 OB 后是否快速回落。没有即时反应时,空头假设应当降级。
三、跨周期的分型结构
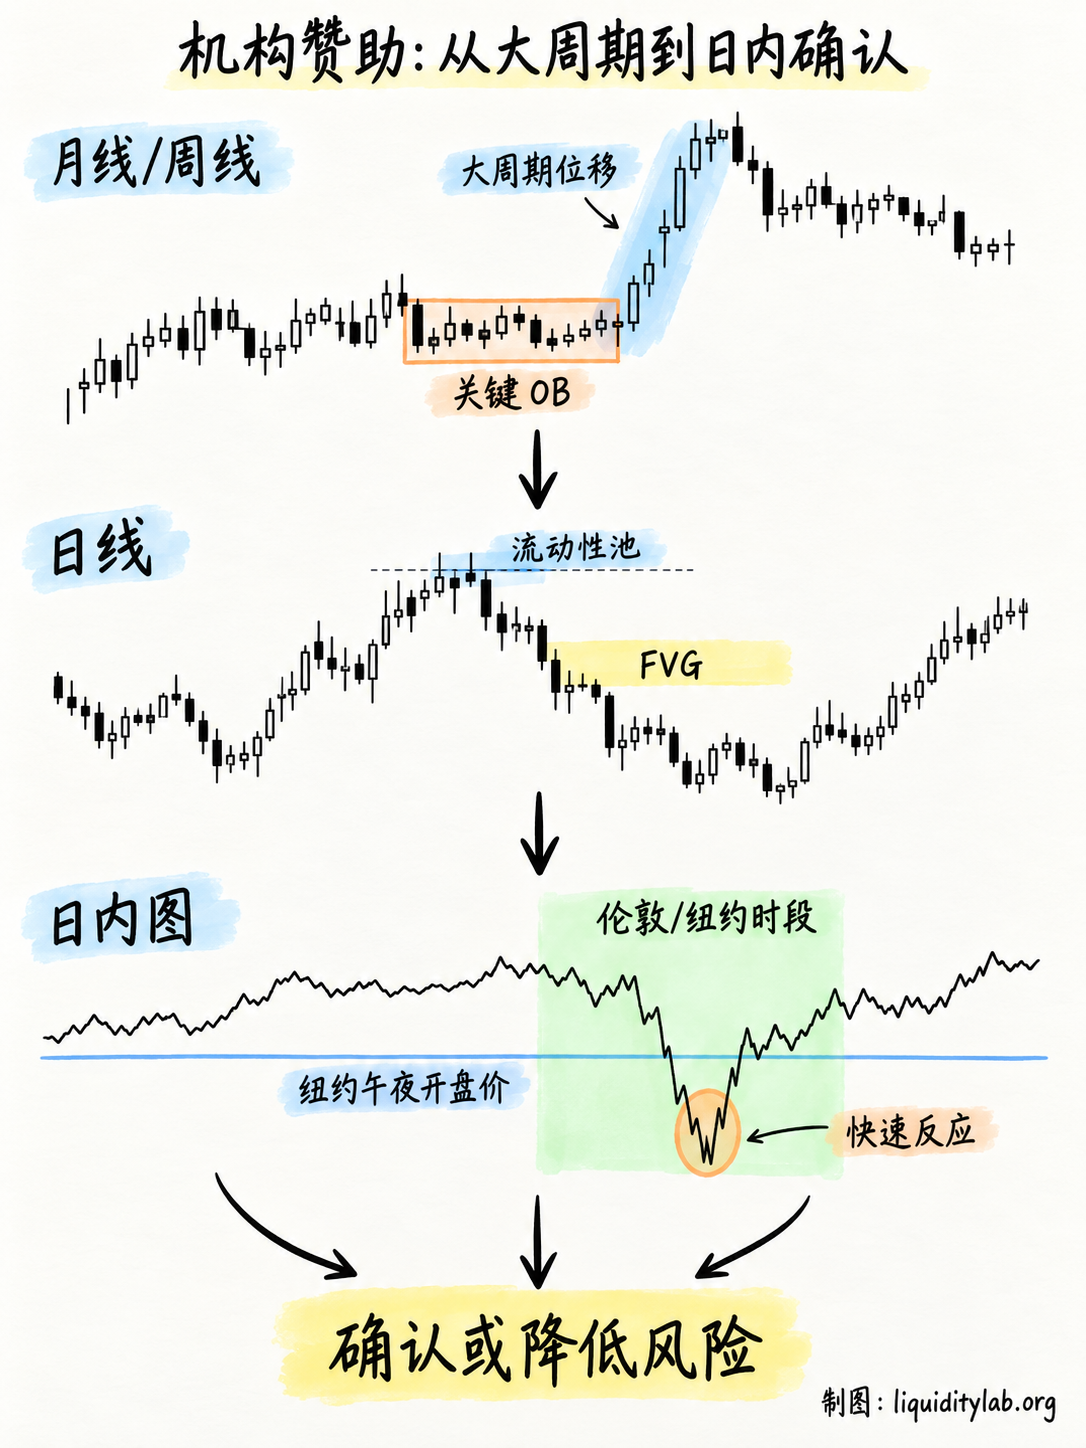
月线和周线提供背景,日线保留关键价位,四小时及更低周期寻找具体反应。把高周期的 OB、FVG 和流动性池标记到低周期,不是为了保证低周期一定反应,而是让每个局部动作都有上下文。
盖房子时,月线是地基,周线是框架,日线是装修。装修处出现裂缝,要先检查地基和框架,而不是只修补表面。
四、机构出入场的循环
机构可能在低位先扫止损、吸收卖单,再回到 OB 区域确认买盘,随后向前高和更高流动性移动;在高位则可能先扫买入止损,再完成派发。日线 OB 与四小时 OB 叠合时,可以记录两者的反应速度与失效位置。
价格行为还可以按四阶段观察:原点、平衡、中途扩张和终点。每一阶段都可能留下“赞助”痕迹,但不能把阶段名称当作预测结论。
五、日内时段与纽约午夜开盘价
日内观察可关注纽约午夜开盘价,以及伦敦、纽约开盘附近的流动性变化。价格跌破开盘价后,如果在看涨 OB 迅速反弹,可能是低吸路径;价格突破开盘价后,如果在看跌 OB 迅速回落,可能是派发路径。
开盘价只是参照线,不是独立信号。必须同时观察结构、流动性和实体反应。
六、没有反应就降低风险
如果价格回到关键区域后反应迟缓、来回磨蹭或直接穿透,说明“机构正在保护”的假设缺少证据。此时应优先考虑降低仓位、退出或等待新的区域,而不是为了证明自己正确而继续持有。
这就像钓鱼没咬钩:守在一个池塘不代表更有耐心,换个池塘可能才是更好的风险管理。
七、复盘模板
- 标记月线、周线和日线的 OB、FVG、前高前低;
- 记录哪一侧流动性先被扫,以及扫单后的回收速度;
- 分别记录实体收盘、影线范围和区域反应;
- 标记伦敦、纽约和纽约午夜开盘价的时段关系;
- 判断机构赞助是否持续,写出失效条件;
- 对比有即时反应和无反应案例的风险结果。
学习边界
机构赞助是行为推断,不等于确认机构身份、仓位或未来方向。OB、FVG、开盘价和时段都可能失效,必须独立制定止损、仓位、目标和退出条件。错过机会并不可怕,缺少反应时仍然硬扛才是风险。
学习导航
前置概念
关联课程
关联案例
复盘问题
- 大周期、中周期和短周期分别提供了什么证据?
- OB 与 FVG 是否叠合,回测时是否有即时反应?
- 伦敦、纽约或纽约午夜开盘价是否只是背景,还是被误当成信号?
- 如果区域没有反应,我的降低风险条件是什么?
下一篇
下一篇课程内容待合集更新后继续接入。