ICT2016-037 扩展 02:背离陷阱中的流动性、隐藏背离与订单流
补充背离幻影中的止损池、等高等低、隐藏背离、影线、预测预报目标和订单流解释。
这是 ICT 2016 第 37 单元的第二篇扩展学习笔记。前两篇已经说明背离不是自动反转信号,本文继续把问题推进到流动性和订单流:机构真正盯什么、为什么看跌背离后价格偏要先上去、隐藏背离如何与经典背离对抗,以及如何把预测、预报和目标分开。
课程知识树
- 机构关注止损池:买入止损和卖出止损是大额成交需要的流动性;
- 看跌诱捕:上方存在买入止损时,价格可能先上扫再决定方向;
- 等高等低:最显眼的流动性标记,也最容易被清除;
- OB 与流动性:订单块有效性取决于附近是否有待处理的池子;
- 隐藏背离:趋势中的“掰手腕”,可能持续击穿经典背离阵营;
- 影线意义:影线常提示流动性动作,不应单独当作方向答案;
- 三层计划:先预测可能发生什么,再预报路径,最后明确目标与退出;
- 核心边界:指标不是答案,必须解释订单流为什么这样走。
七、机构真正盯的是止损池
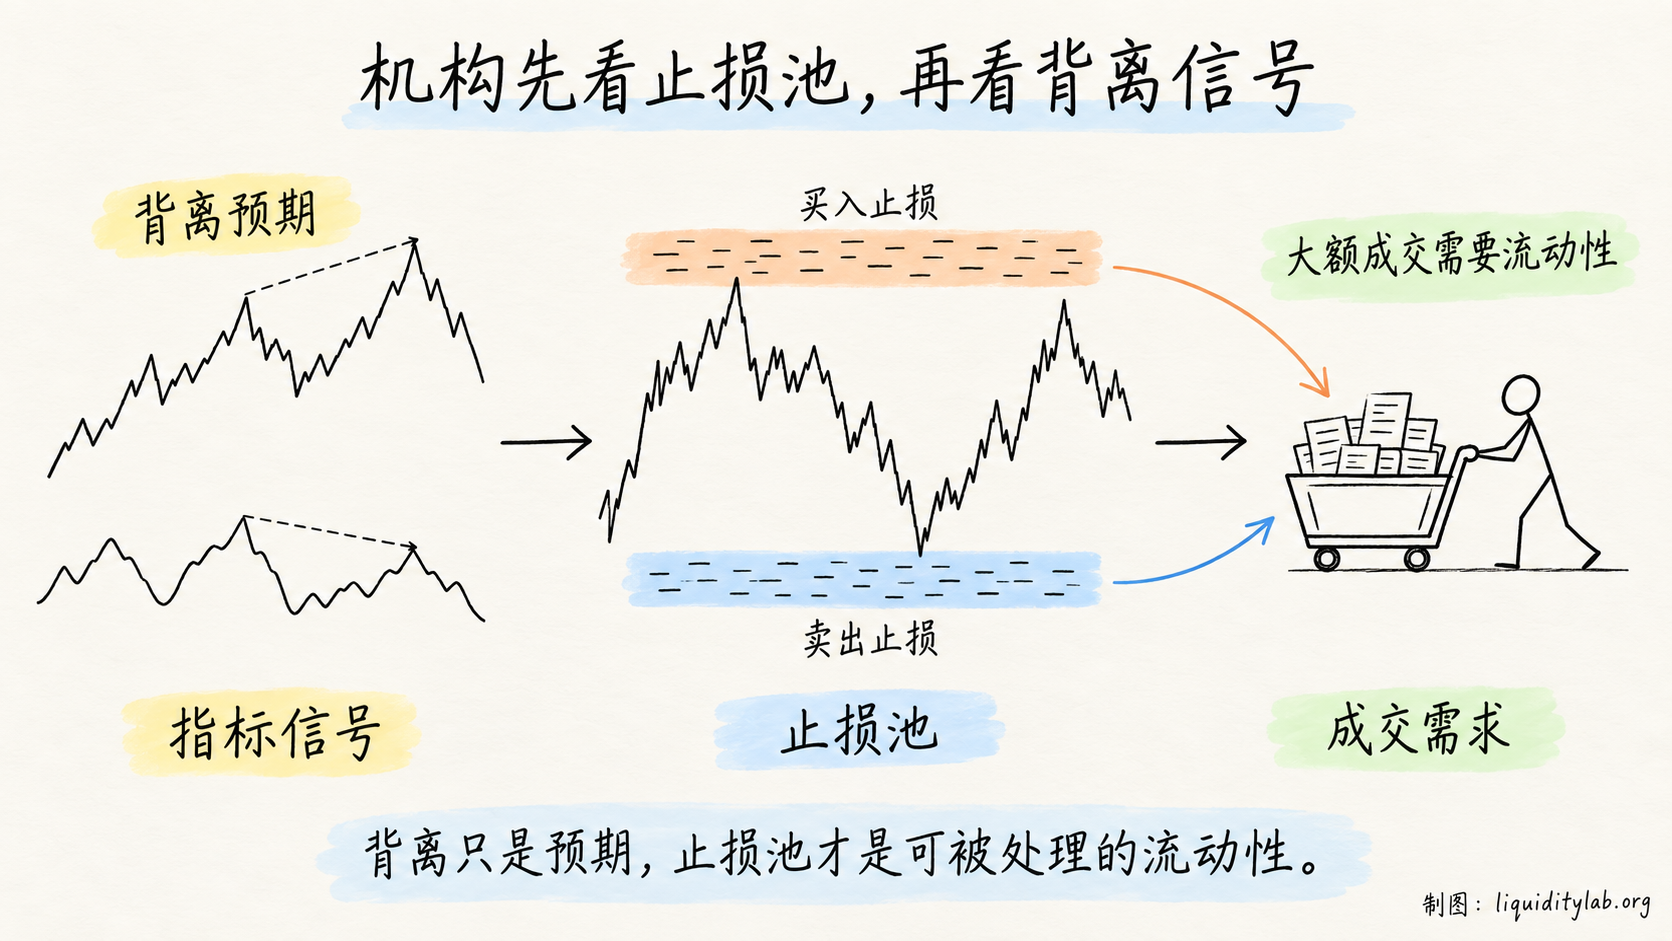
机构不关心你的指标交叉本身,更关心哪一片价格区域堆着大量止损单。大额订单需要对手盘,止损触发后形成的买入或卖出市价单,正是可被利用的流动性。
这就像批发商进货:他不会先研究店员的情绪,而是先找哪个仓库货最多、一次搬运最省事。价格先扫止损再反转,很多时候不是巧合,而是成交需求。
八、看跌背离的经典诱捕
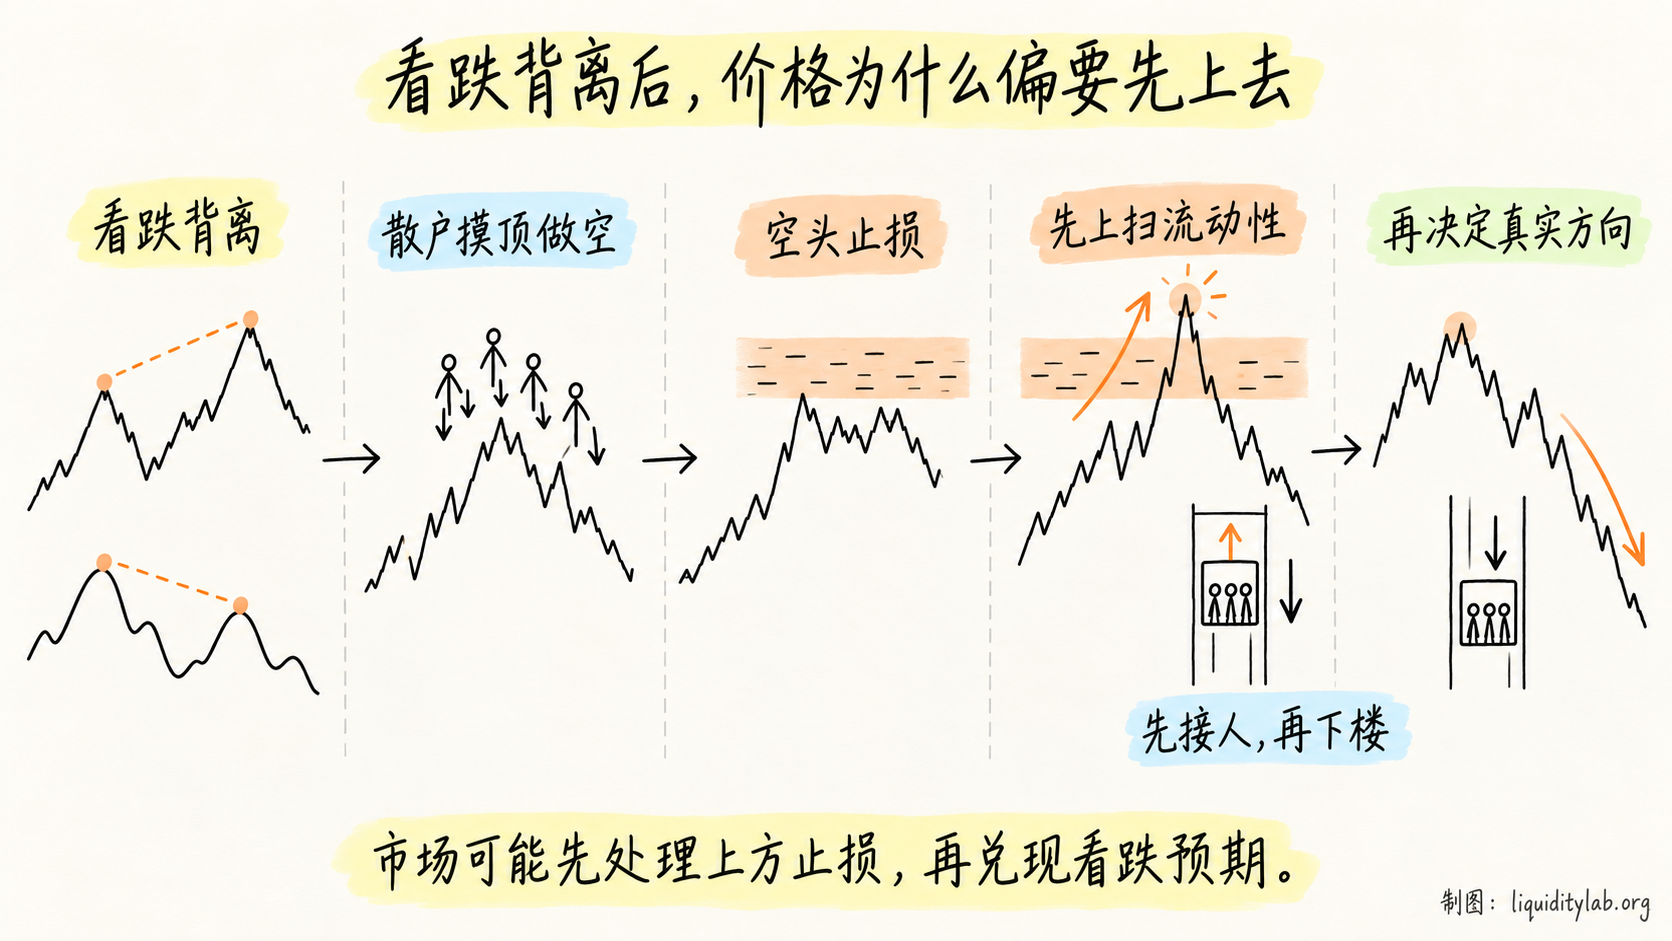
散户看到看跌背离,想摸顶做空。如果高点上方还堆着买入止损,市场反而可能先向上去拿掉这片流动性,再决定是否真正下跌。
你以为电梯要下楼,市场却先上顶楼接一群人。接完之后,价格才可能向下运行。
这就是背离幻影的核心剧本:指标提示成为一致预期,流动性位置决定价格先去哪儿。
九、等高等低是最显眼的流动性标记
相等高点上方常聚集买入止损,相等低点下方常聚集卖出止损。它们越整齐、越显眼,越容易成为价格反复测试或清除的对象。
观察等高等低时,不要只问“这里是不是阻力/支撑”,还要问“哪一侧的止损会在这里被触发”。
十、OB 是否有效,也取决于附近有没有池子
订单块不是脱离环境就永远有效的矩形。附近如果有等高、等低、前高或前低等流动性目标,价格可能先去处理池子,再回到 OB;如果没有清晰目标,OB 的反应质量就需要更谨慎评估。
十一、隐藏背离像一场掰手腕
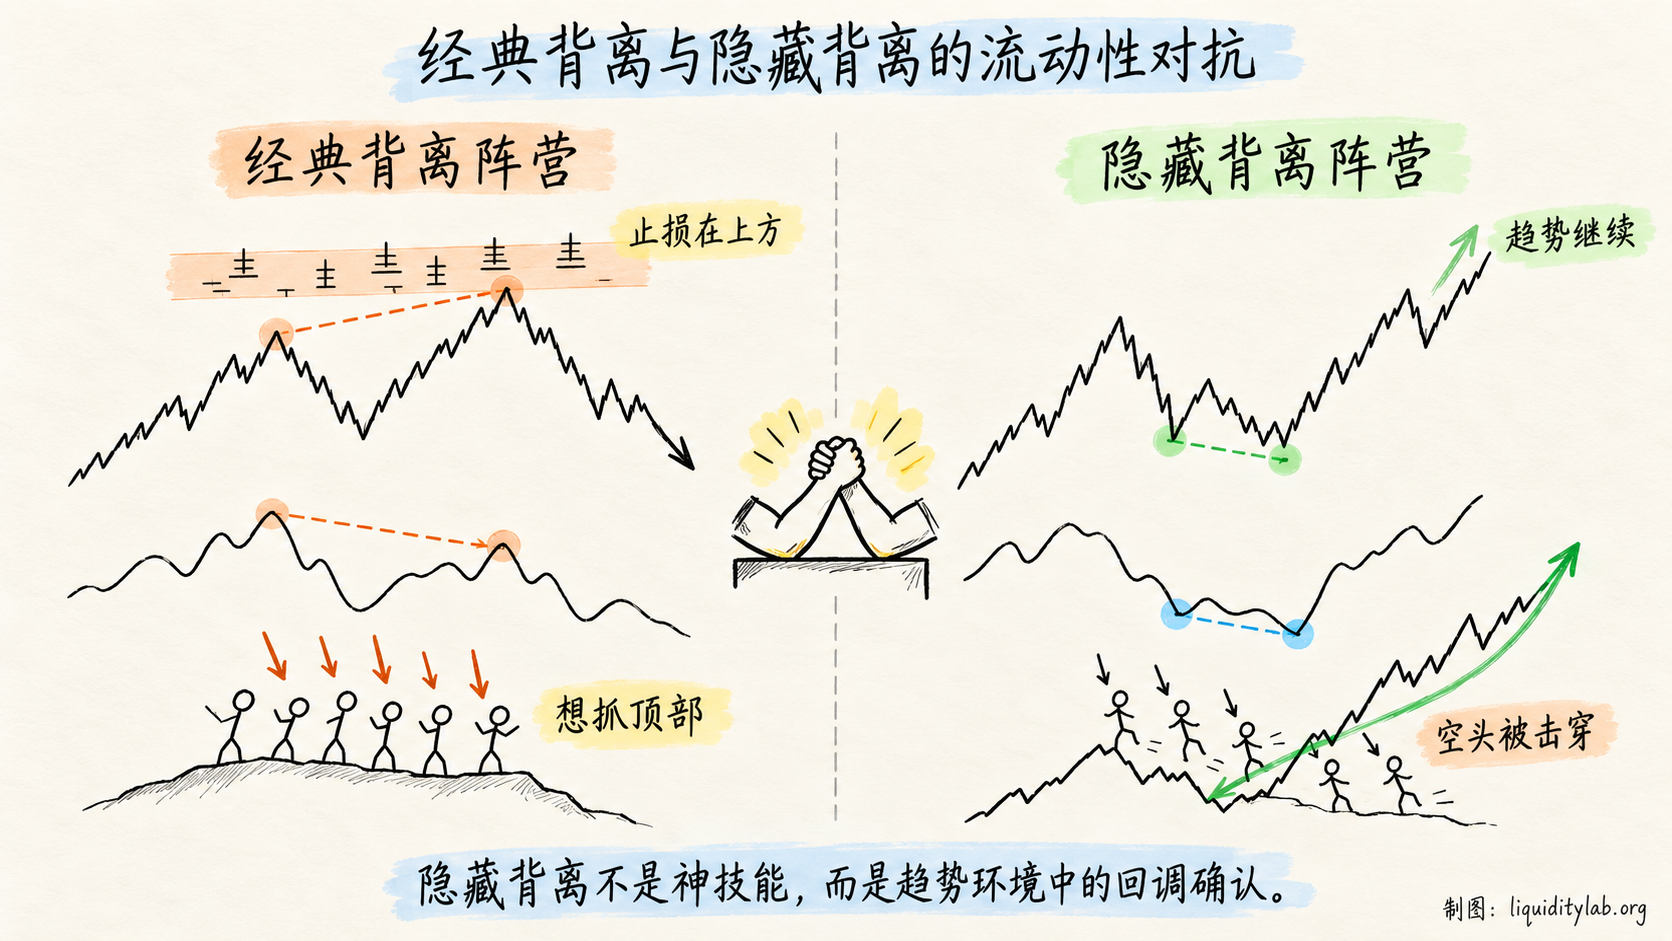
当一群人因为经典看跌背离持续看空时,隐藏背离可能推动趋势继续前进,让空头不断被迫离场。
隐藏背离不是神技能,而是趋势环境中的回调确认。它需要价格结构、流动性和大周期偏置共同支持,不能单独凭指标命名。
十二、影线常常提示“拿流动性”
影线不是无用信息,但它不应被直接理解成反转答案。长影线可能代表价格短暂越界、触发一侧订单后迅速收回。
所以看到影线时,先检查它扫了哪里、收回了哪里、后续是否有结构反馈,而不是只因为它很长就马上做反向交易。
十三、把预测、预报和目标分开
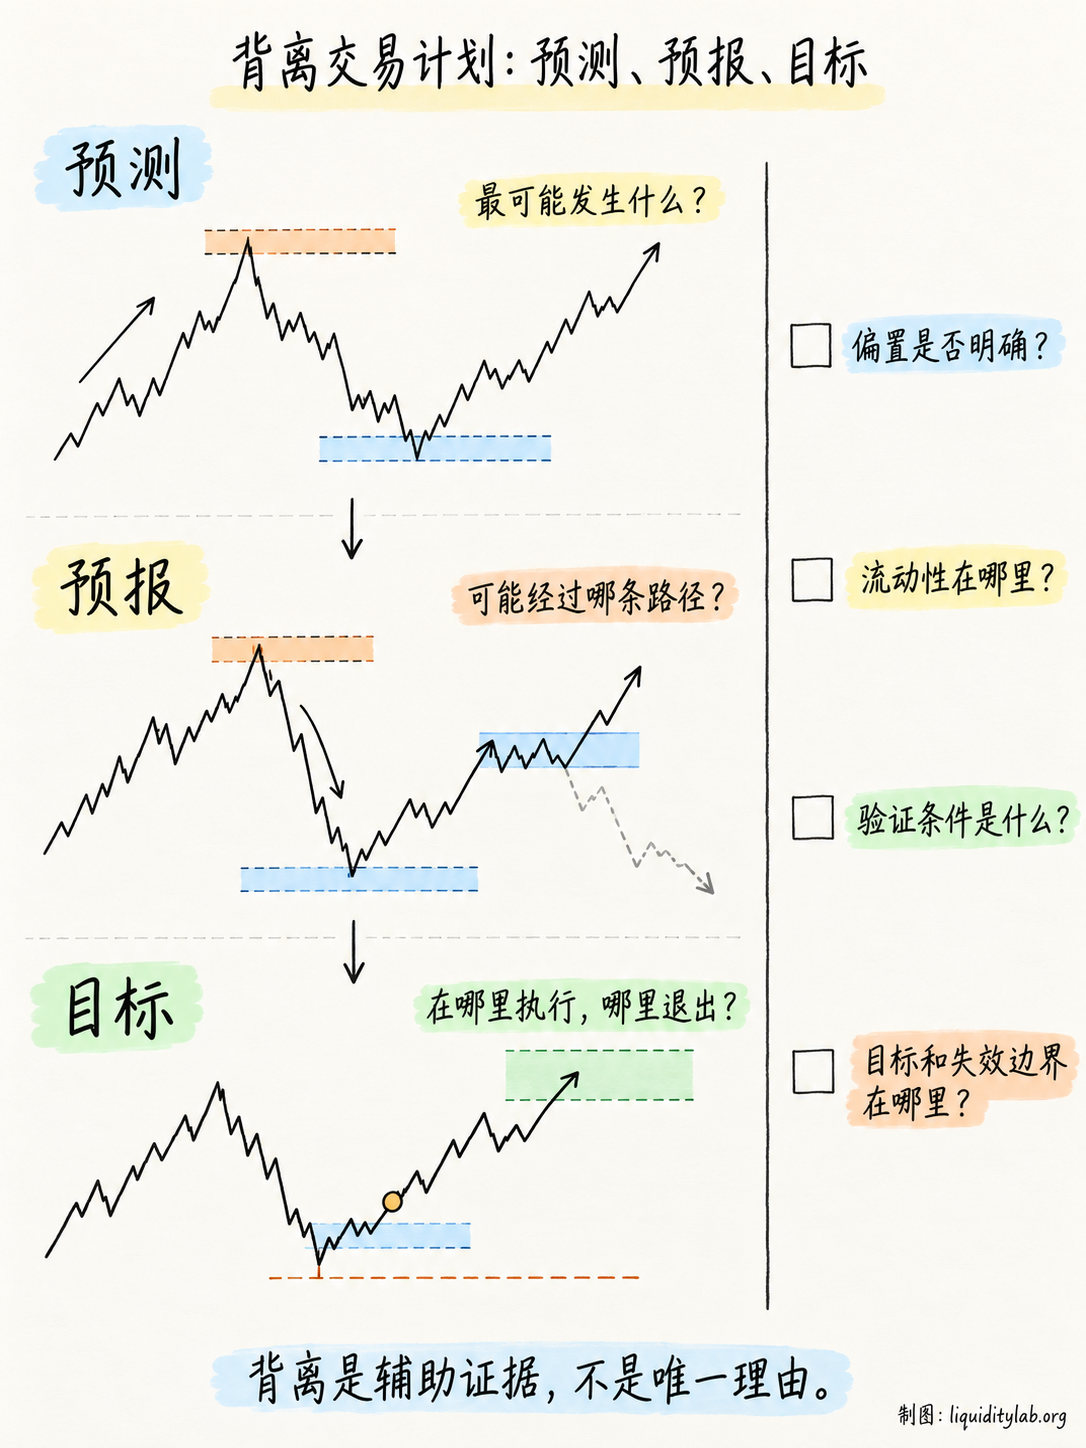
一个更清晰的交易计划可以分成三层:
- 预测:根据偏置和流动性,推测最可能发生的事件;
- 预报:描述价格可能经过的路径和验证条件;
- 目标:明确在哪里执行、在哪里退出、什么情况说明判断失效。
这样背离就从“唯一理由”变成辅助证据,计划也不再只有模糊的看多或看空。
十四、指标不是答案
背离最可怕的地方,是让人产生“我已经掌握真相”的幻觉。真正有底层逻辑的交易,必须能从结构和流动性解释订单流为什么这样走。
如果只能说“指标背离了,所以我要做空”,却说不清谁会被迫进场、止损在哪里、价格目标是什么,那就还没有完成交易逻辑。
学习边界
止损池、等高等低、隐藏背离和影线都只是线索,不能保证价格先扫哪一边或扫完一定反转。必须结合大周期偏置、市场结构、OB、FVG、时间窗口、执行条件和风险边界。
学习导航
前置概念
关联课程
关联案例
复盘问题
- 当前背离预期会把哪一类交易者吸引到场?
- 等高等低和前高前低的止损池在哪里?
- 价格是否可能先扫池子,再回到 OB/FVG?
- 这是经典背离还是隐藏背离,价格结构是否支持?
- 我的预测、预报路径、目标和失效边界分别是什么?