ICT2016-025 扩展:用利率共振验证美元与外汇机会
补充利率三要素、基准资产比较、失败高低点、美元 99.50 案例、15 至 18 天观察窗口和共振执行纪律。
这篇扩展把“利率的隐形操盘”整理成一套验证流程:先确定美元或其他基准的关键价位,再比较 30 年、10 年和 5 年期利率是否共振,最后决定执行或放弃。
这篇笔记要解决的问题:怎样把利率从宏观背景变成可验证的交易条件,而不是看到某个期限变化就直接下单?
课程知识树
- 市场底层驱动力:利率是外汇价格的重要推动力,积累与派发会反映在利率节奏中;
- 利率三要素:30Y 是长期锚,10Y 看中期方向,5Y 看短期波动;
- 基准与比较:美元指数、道琼斯或 CRB 可作为基准,与相关资产比较同步和背离;
- 价格行为:基准创新高而相关资产高点更低,可能是派发;基准创新低而相关资产低点更高,可能是积累;
- 失败高低点:一个未能延续原模式的节点,可能提示资金转向;
- 交易验证:关键价位与利率共振才执行,没有共振就放弃;
- 工具与风控:比较图表而非单图分析,止损和目标放在流动性关键点。
一、利率是外汇市场的发动机
外汇价格会波动,但背后的资金需要寻找收益和成本的平衡。利率越高,资金越可能流入该货币;利率下降,资金可能离开高息区,寻找其他资产。
这像银行存款:储户不会只看银行门面,而会比较谁给出的利息更有吸引力。外汇市场的资金也在比较,只是比较对象变成不同国家和不同期限的收益率。
二、利率三要素:30Y、10Y、5Y
- 30 年期:长期利率锚,反映更长时间的资金预期;
- 10 年期:中期方向指标,常用于观察中期利率环境;
- 5 年期:短期波动信号,更容易反映近期预期变化。
把三者叠加比较,能看到资金是往长期资产、短期避险,还是其他方向流动。它像一条河:30 年期是上游,10 年期是中游,5 年期是下游,哪一段先改变,可能透露水流正在如何转向。
三、基准资产与聪明钱行为
聪明钱的行为通常是相对的。美元指数、道琼斯或 CRB 可以作为基准,再拿相关资产与它比较:
- 基准创出新高,相关资产高点却更低,可能是看跌派发;
- 基准创出新低,相关资产低点却更高,可能是看涨积累;
- 两者不同步时,失败高点或失败低点可能比突破本身更重要。
这和指数创新高但大多数股票没有跟涨类似。表面看市场强,内部却可能已经在换手。
四、失败的高点与低点
当 30Y、10Y、5Y 中有一个期限没有延续原来的更高高点或更低低点模式,就需要记录这个失败节点。一个失败节点不等于马上反转,但它说明市场内部出现了不同意见。
失败波动常常出现在 OB、FVG 或关键流动性附近。真正有价值的不是“失败”这个词本身,而是它是否与价格位置、美元结构和其他期限共同解释资金转向。
五、从价位到利率的交易验证流程
- 先在美元指数上标出关键 OB、FVG、等高或等低;
- 观察价格到达这些位置时,30Y、10Y、5Y 是否出现同步或互补变化;
- 检查相关货币对是否出现结构确认,而不是只凭一个期限下单;
- 如果价位和利率共振,再制定入场、止损和目标;
- 如果价位有信号但利率没有支持,主动放弃,等待下一次共振。
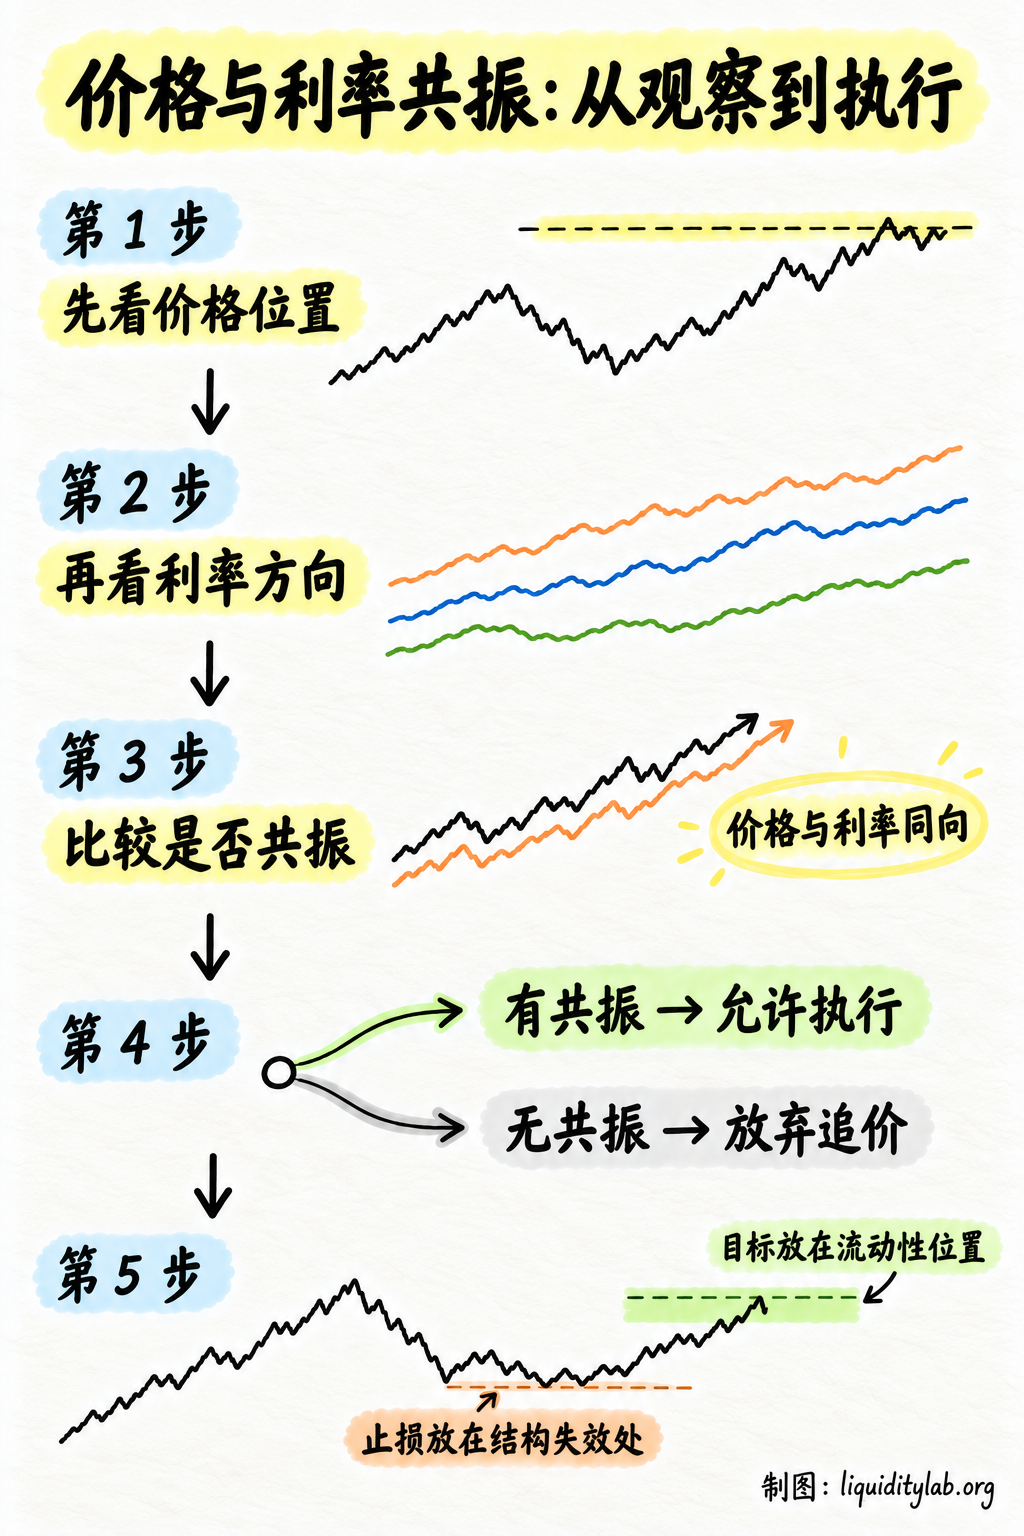
图:从关键价位、利率方向到执行或放弃的验证流程。
纪律比预测更重要。没有明显资金转移迹象,就不要为了证明观点正确而强行交易。
六、利率分化与美元走强
一种典型结构是:30 年期利率下跌,10 年期大致持平,5 年期上升。短端抬头而长端没有同步走强,可能意味着资金预期正在收紧,美元更容易得到支持。
这个模型也可以映射到欧元、英镑和日元等货币对,但必须结合报价方向。不能简单说“美元强,所有非美都一样跌”,而要检查具体品种是否完成了相应高低点和结构变化。
七、案例:美元 99.50 与利率背离
当美元指数跌至 99.50 附近获得支撑并反弹,同时 30 年期国债形成较低高点、5 年期形成较高高点,利率结构就为美元反弹提供了背景验证。
这个案例的重点不是记住 99.50 这个数字,而是理解流程:美元到达关键价位,利率期限之间出现分化,价格与利率共同提示资金可能转向。
八、图表与观察窗口
不需要昂贵终端,也可以使用公开图表源观察 30Y、10Y 和 5Y。重要的是比较分析,而不是单独分析一张图。
复盘时可以统一使用约 15 至 18 天的观察窗口,确保比较的是同一段波动周期。窗口不应被当成固定规则;如果市场环境变化或数据不完整,就要降低结论强度。
九、执行与纪律
价位触及关注点,利率结构同步确认,才具备执行条件。没有共振就放弃,不把宏观解释强行套在价格上。
止损可以放在机构可能清扫的另一端,目标可以参考下一个流动性池、前高或前低。顺流而行的意思不是保证盈利,而是让交易假设与资金方向保持一致。
十、学习边界
利率共振不是高概率的永久公式。不同期限可能短暂错位,基准资产之间也可能受到政策、事件和风险偏好冲击。公开图表的数据质量、时间延迟和缩放方式也会影响判断。
不要因为一个期限没有跟随就立即反向交易。只有当价格位置、利率结构、美元方向、流动性和风险边界共同形成可解释的证据时,才把它纳入交易计划。
学习导航
前置概念
关联课程
关联案例
复盘问题
- 30Y、10Y、5Y 哪一个期限先出现失败高点或低点?
- 基准资产与相关资产是同步,还是出现了积累/派发背离?
- 美元关键价位是否与利率变化共振?
- 15 至 18 天观察窗口是否覆盖同一段市场行为?
- 如果没有利率支持,我是否愿意放弃这笔交易?
下一篇
下一篇课程内容待合集更新后继续接入。