ICT2016-022 扩展:用债券、利率和美元搭建自上而下框架
补充债券价格与利率、利率背离、季度变化、2016 年案例和宏观到微观的三层执行路径。
这篇扩展把“从宏观到微观”拆成可以复盘的结构:先观察债券和利率,再看美元指数,最后把偏向落实到货币对的技术形态、入场和止损。
这篇笔记要解决的问题:怎样用债券与利率建立长期背景,又不把宏观判断误用成日内交易的机械信号?
课程知识树
- 宏观视角的重要性
- 日线和月线先建立长期趋势框架;
- 宏观视角不是日内追涨杀跌;
- 不把银行报告或新闻当作唯一依据。
- 债券市场与利率
- 债券价格与利率通常成反比;
- 30 年期国债常被用作美国抵押贷款的长期基准;
- 十年期债券帮助观察中期利率走向。
- 债券与美元的互动
- 债券上涨,利率下降,美元可能走弱;
- 债券下跌,利率上升,美元可能走强;
- 利率是驱动货币价值的重要力量。
- 利率背离
- 债券创新高而美元未创新低,可能提示美元反转;
- 债券走低而美元反弹,可能验证利率上行;
- SMT 逻辑可以用于比较债券和美元的不同步。
- 季度性市场节奏
- 三到四个月是观察方向变化的窗口;
- 背后是宏观资金重新配置;
- 窗口用于规划和复盘,不是固定持仓期限。
- 2016 年案例
- 七八月债券创新高而美元止跌;
- 九月十年期与三十年期债券出现背离;
- 十一月大选夜美元下跌后因利率上升迅速反弹。
- 美元对主要货币的验证
- 美元走强时欧元、澳元、纽元承压;
- 加元和美元兑日元的表现需要按报价方向理解;
- 英镑在脱欧预期中出现虚假高点。
- 宏观到微观路径
- 宏观层:债券和利率;
- 中观层:美元指数;
- 微观层:货币对、技术形态、入场与止损。
- 交易者启示
- 利率背景比单条新闻更稳定;
- 技术形态必须放回宏观环境理解;
- 任何宏观假设都需要价格和风险验证。
一、宏观视角不是日内视角
想像看气候而不是看天气:15 分钟、1 小时和 4 小时图是天气,日线和月线更像季节。短周期上突然出现的一根大阳线,不足以说明未来三到六个月的资金方向已经改变。
因此,宏观分析先问的是“市场处在什么气候里”,而不是“这根 K 线现在要不要追”。它适合建立长期偏向和观察窗口,不能替代每一笔交易的执行计划。
二、债券价格、利率与不同期限
债券价格和利率像跷跷板:债券上涨,收益率通常下降;债券下跌,收益率通常上升。利率是资金成本,资金成本变化会改变美元资产对全球资金的吸引力。
期限不同,观察重点也不同:
- 30 年期国债更接近长期利率和美国抵押贷款市场的基准;
- 十年期债券常被用来观察中期利率方向;
- 不同期限之间的关系,可以帮助识别利率曲线和资金预期是否出现变化。
这不是要求每次交易都同时打开所有期限,而是提醒我们:不能把一个期限的变化直接等同于整个利率市场已经完成同样的变化。
三、债券与美元的利率背离
当债券创出更高的高点而美元没有创出对应的新低,债券的表面强势没有得到美元弱势确认,美元可能存在潜在承接。相反,当债券开始走低、美元反弹,利率上升就得到了更直接的验证。
这和 SMT 的思路相似:比较两个本应存在关系的市场,观察它们是否在关键高低点上同步。背离只是提示市场关系正在改变,后面仍需要美元结构、货币对反应和风险边界来确认。
四、季度变化是资金重新配置的窗口
每三到四个月观察一次方向变化,是因为机构可能在季度节点重新配置资产。七月到九月、十月到十二月这样的阶段,常常值得把债券、利率和美元放在同一张复盘表里。
这里的“季度变化”不是说每笔交易必须持有三个月,也不是说某一天一定反转。它更像一个日历提醒:到了这个窗口,重新检查宏观假设,不要把上个季度的偏向自动延续到下个季度。
五、2016 年债券与美元走势
扩展材料把 2016 年拆成几个观察阶段:
七月至八月:债券创新高,美元没有创新低
表面上债券继续强,美元却没有按反向关系形成新低。这个不同步提示美元存在潜在强势,市场开始为后续利率变化埋下线索。
九月:十年期与三十年期债券出现背离
不同期限的债券没有保持完全一致的节奏,利率预期因此出现变化。此时不能只看其中一条债券线,而要记录期限之间谁先改变、谁还没有确认。
十一月:大选夜的美元下跌并没有持续
大选夜美元一度快速下跌,表面像是美元转弱;随后利率上升,美元很快反弹并加速走高。这个案例提醒我们:新闻造成的第一反应不一定是最终方向,利率和资金流可能在更深层影响后续走势。
六、美元如何验证主要货币对
当美元指数走强时,欧元、澳元和纽元通常承压;加元、美元兑日元则要结合报价方向理解,不能简单套用“所有非美都同样下跌”。英镑在脱欧预期前后的虚假高点,也可以作为美元结构与货币对不同步的复盘样本。
验证步骤应当是:先确认美元的结构,再看货币对是否同步,最后检查突破发生的位置是否存在流动性、OB 或 FVG。这样可以避免只因为某个货币对短暂反弹,就推翻更大的资金背景。
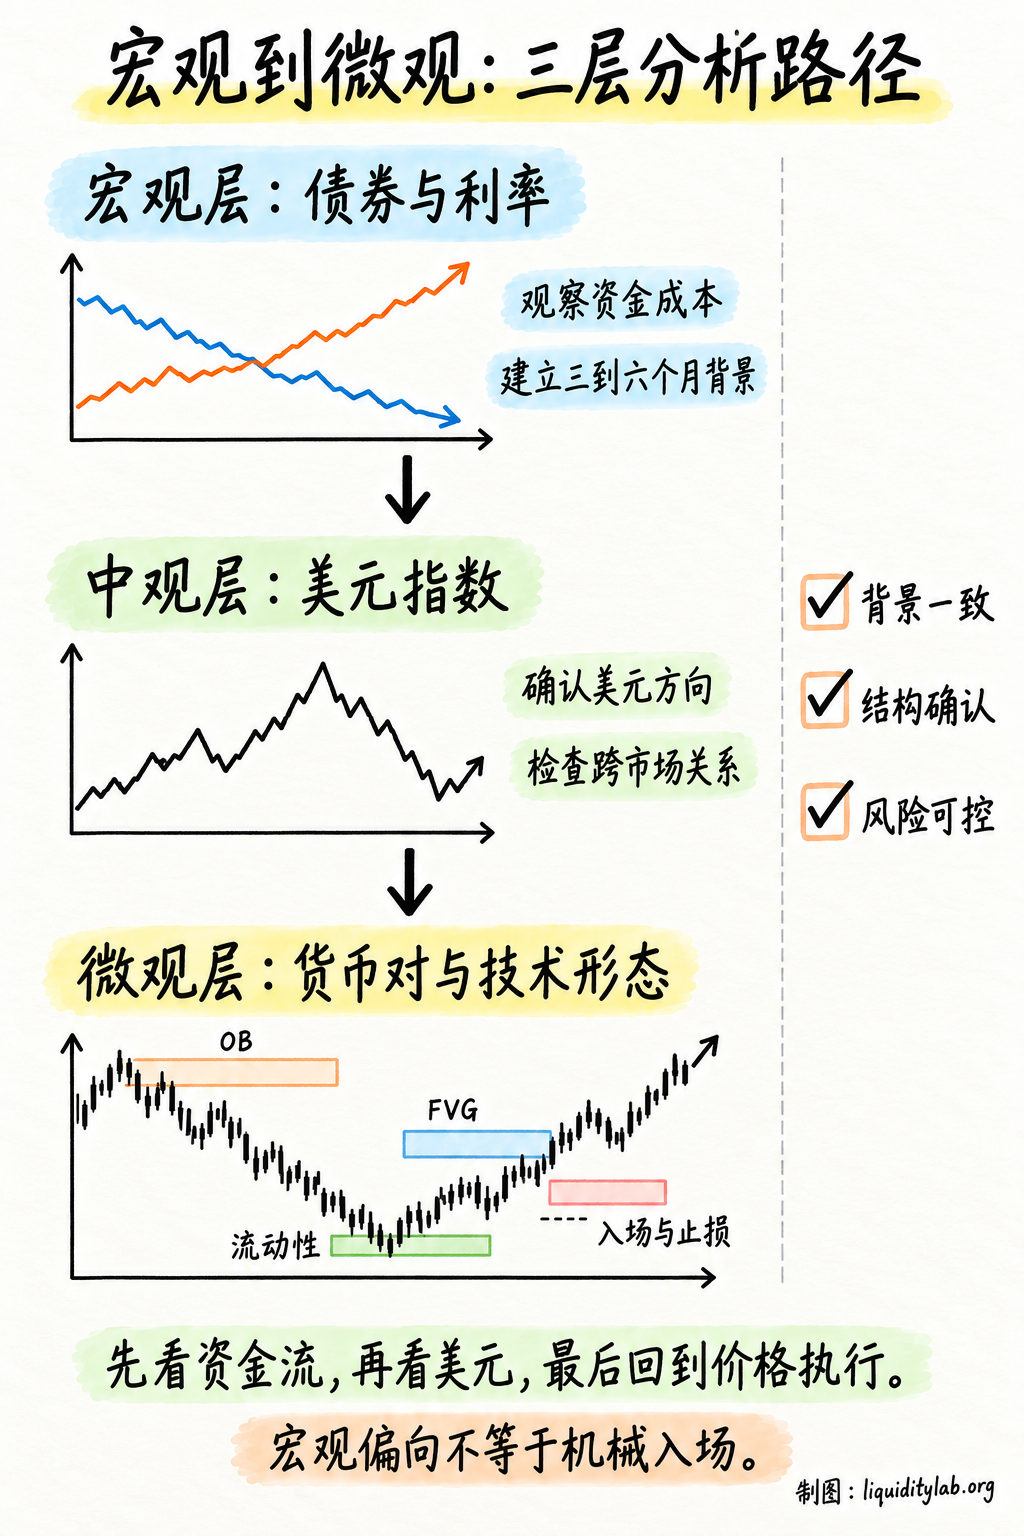
七、宏观到微观的三层路径
宏观层:债券与利率
观察债券价格、收益率和不同期限之间的关系,形成三到六个月的背景假设。
中观层:美元指数
把利率背景映射到美元,观察美元是否形成方向结构,是否与债券出现背离或确认。
微观层:货币对与技术形态
在 EUR/USD、GBP/USD 等货币对上,寻找 OB、FVG、流动性和低周期结构。宏观偏向决定你优先寻找哪一类机会,技术结构决定你是否有可执行的入场和止损。
这像建筑施工:先打地基,再搭框架,最后处理装修。没有地基时,装修得再漂亮也不能证明房子稳定。
八、交易者的启示与边界
利率是重要驱动力,但不是唯一驱动力。新闻、政策、风险偏好、通胀预期和流动性都会影响债券、美元和货币对的表现。
不要把“利率控制市场”理解成可以忽略价格。宏观背景只能帮助我们看得更远,不能替代止损、仓位、退出和观望。银行报告也不是不可质疑的答案,真正需要保存的是自己的观察、假设、证据和失效记录。
学习导航
前置概念
关联课程
关联案例
复盘问题
- 我观察的是哪一个债券期限,它代表的时间维度是什么?
- 债券价格、利率和美元是否完成了相互确认?
- 当前季度窗口是否需要重新检查原有宏观假设?
- 货币对的技术位置是否支持宏观偏向?
- 哪个价格结构出现时,我会承认宏观判断失效?